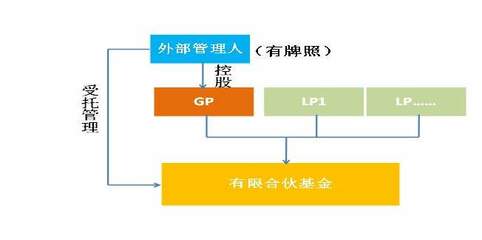
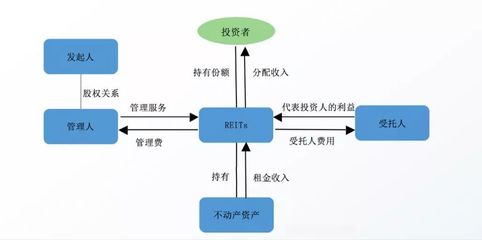
2018年第一季度中國股權投資市場回顧及展望 受托管理股權基金的機遇與挑戰(zhàn)
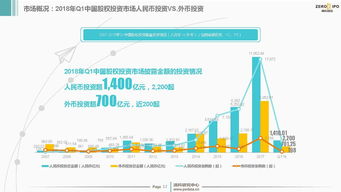
2018年第一季度,中國股權投資市場在經歷了前幾年的高速增長后,進入了一個調整與分化的新階段。隨著宏觀政策的引導、監(jiān)管環(huán)境的趨嚴以及市場結構的優(yōu)化,受托管理股權投資基金作為市場的重要參與者,面臨著機遇與挑戰(zhàn)并存的發(fā)展格局。
一、市場回顧:規(guī)模增長趨緩,行業(yè)分化加劇
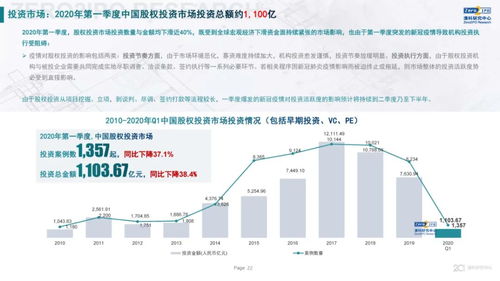
2018年第一季度,中國股權投資市場整體呈現(xiàn)穩(wěn)中有變的態(tài)勢。一方面,募資規(guī)模雖繼續(xù)保持增長,但增速明顯放緩。數據顯示,本季度新募基金數量與規(guī)模同比增幅較去年同期有所下降,尤其是人民幣基金受金融去杠桿政策影響,部分機構募資難度加大。另一方面,投資活動依然活躍,但熱點領域更為集中。人工智能、大數據、生物醫(yī)藥等硬科技領域成為資本追逐的焦點,而傳統(tǒng)互聯(lián)網模式創(chuàng)新項目的熱度有所減退。退出渠道方面,IPO審核趨嚴使得上市退出周期拉長,并購退出案例相應增加,市場退出方式更趨多元化。
在這一背景下,受托管理股權投資基金(即基金管理人)的角色愈發(fā)關鍵。優(yōu)秀的受托管理人不僅需要具備專業(yè)的投資能力,還需在募資、投后管理及退出環(huán)節(jié)展現(xiàn)出更強的綜合實力。市場分化加劇,頭部機構憑借品牌效應和資源優(yōu)勢,吸引了更多資金和優(yōu)質項目,而中小機構則面臨更大的競爭壓力。
二、受托管理股權基金的機遇:政策紅利與產業(yè)升級驅動
盡管市場環(huán)境復雜,但受托管理股權基金仍迎來多重機遇。國家政策持續(xù)鼓勵創(chuàng)新創(chuàng)業(yè),如“中國制造2025”、供給側結構性改革等戰(zhàn)略為股權投資提供了明確的產業(yè)方向。特別是在高端制造、綠色能源、醫(yī)療健康等領域,政策紅利釋放,為基金投資創(chuàng)造了廣闊空間。中國經濟轉型升級帶動了新興產業(yè)的崛起,消費升級、科技賦能傳統(tǒng)行業(yè)等趨勢催生了大量投資機會,受托管理人可通過精準布局,捕捉高成長性企業(yè)。隨著資本市場改革深化,科創(chuàng)板籌備推進以及并購重組政策優(yōu)化,未來退出渠道有望進一步拓寬,增強股權投資的流動性。
三、面臨的挑戰(zhàn):監(jiān)管趨嚴與風險管控壓力
與此受托管理股權基金也面臨顯著挑戰(zhàn)。監(jiān)管層面,2018年以來,金融監(jiān)管機構加強對私募基金的規(guī)范管理,要求基金管理人提升合規(guī)水平,防范資金空轉和違規(guī)操作。這增加了受托人的運營成本和合規(guī)壓力。市場層面,優(yōu)質項目估值居高不下,競爭白熱化,導致投資難度加大;而經濟下行風險可能影響被投企業(yè)的經營業(yè)績,考驗受托管理人的投后管理和風險控制能力。募資環(huán)境的變化要求受托管理人更注重長期資金合作,如與保險資金、養(yǎng)老金等機構投資者深化關系,以應對短期波動。
四、未來展望:專業(yè)化與生態(tài)化發(fā)展路徑
展望2018年及以后,中國股權投資市場預計將朝著更加理性、專業(yè)化的方向發(fā)展。對于受托管理股權基金而言,首要任務是提升核心競爭力:一方面,深耕細分領域,形成產業(yè)深度,通過專業(yè)化投資獲取超額回報;另一方面,加強投后服務能力,為企業(yè)提供戰(zhàn)略、資源等增值支持,提升投資成功率。構建生態(tài)化平臺成為趨勢,受托管理人可通過與產業(yè)資本、科研機構等合作,打造協(xié)同投資網絡,降低風險并捕捉跨界機會。
長期來看,隨著市場成熟度提高,受托管理股權基金將更注重價值投資和長期主義,回歸服務實體經濟的本源。在政策引導和市場需求的雙重驅動下,那些能夠適應變化、堅守合規(guī)底線、并持續(xù)創(chuàng)新的受托管理人,有望在市場競爭中脫穎而出,為中國經濟的高質量發(fā)展注入資本活力。
2018年第一季度是中國股權投資市場的一個轉折點,受托管理股權基金在經歷調整的也迎來了結構優(yōu)化的契機。面對唯有擁抱變化、強化內功,方能在波瀾壯闊的市場中行穩(wěn)致遠。
如若轉載,請注明出處:http://www.fmiq.cn/product/63.html
更新時間:2026-11-03 21:48:59